 加国热点-itop366.com 加拿大新闻,温哥华新闻,多伦多新闻,蒙特利尔新闻,加国新闻,加国热点,加拿大热点
据加拿大地产周刊综合报道:加拿大房价从2022年初的高点算起,已经跌了20.5%。这个跌幅,离美国当年那场房市崩盘已经不远了:2006年到2012年,美国全国房价跌了26%,直接引爆了金融危机和经济衰退。
怪的是,加拿大经济好像啥事没有。房价开始往下走的这四年,实际GDP年均还涨了1.7%,比本世纪以来2%的平均水平只低了一点点。
要知道,房地产在加拿大经济里的分量,比美国、英国、日本都重得多。房子跌成这样,经济居然没跟着崩,蒙特利尔银行(BMO)首席经济学家波特(Douglas Porter)忍不住给它起了个外号,叫“房市胡迪尼大逃脱”。胡迪尼(Houdini)就是那位手铐脚镣锁死了都能脱身的逃脱魔术大师。
有意思的是,波特在同一份报告里,又亲手拆穿了这场魔术。他认为加拿大确实躲过了金融危机,但“没受什么伤”这件事,有一部分是假象。
先看看经济为啥这么扛打。波特说,过去35年加拿大只有过一次“传统意义上”的衰退,就是2008年那场全球金融危机,2020年那次属于政策性停摆,不算一回事。在他看来,衰退如今极其罕见,得接近天塌下来,才能把经济彻底拖垮。
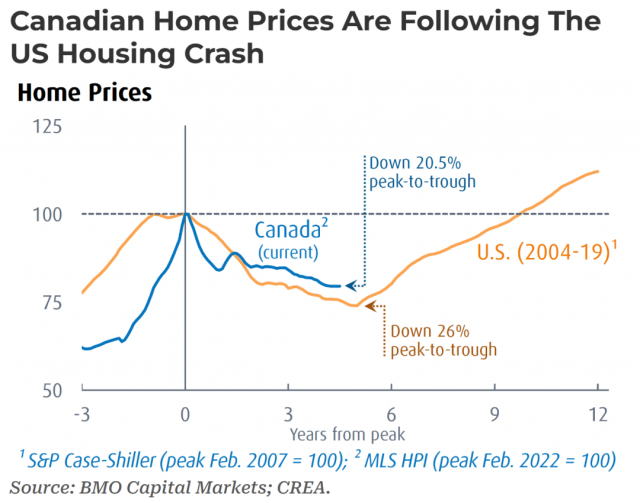
这一轮房价下跌没闹出大乱子,BMO总结了几个原因。房价冲顶的时间很短,最后两年猛涨了50%,真正在最高点接盘的人群相对有限。而且跌幅主要集中在两个省,全国差不多一半的地方,房价没怎么受影响。
加拿大人的家底也够厚。大家天天说家庭负债高,波特却提醒,“资产负债表的另一边要大得多”。从1990年到现在,加拿大家庭净资产与收入之比翻了一倍还多,达到1021%,相当于一年收入的10倍。有这么多资产垫着,房价跌了,消费也缩不到哪去。
还有一个容易被忽略的群体:退休老人。65岁以上人口的占比,从2000年的12%出头涨到现在的20%,2025年他们贡献了全国22.4%的消费,等于每花5块钱,就有1块多出自老人的口袋。
这些人靠退休金过日子,经济好坏对他们影响不大,花钱特别稳。
财务基础也比美国当年扎实。买房要过压力测试,把一大批硬撑着借钱的人挡在了门外。利率见顶后不到一年就开始降,冲击被缓了一大截。
这么一看,加拿大经济简直刀枪不入。
问题出在人口上。截至2024年初的两年里,加拿大人口以年均2.8%的速度狂飙,比GDP的平均增速还快。人一多,花钱的人自然多,利率一路往上加的时候,经济看着照样运转正常。
可蛋糕做大的速度,赶不上分蛋糕的人增加的速度,摊到每个人头上,经济产出其实是在缩水。
按人均算,2022年到2023年通胀高企、利率猛加、房市回调的那段时间,实际人均GDP在5个季度里跌了4个,从高点到低点跌了超过2%。同一时期,失业率涨了超过2个百分点。
波特说,过去60年里,人均GDP这么跌、失业率同时这么涨,只发生过屈指可数的几次,而且每一次都在官方认定的经济衰退期。
说白了,加拿大可能已经悄悄经历过一场“隐形衰退”,只是移民潮一冲,总量数字一直在涨,就这么被盖了过去。
用波特自己的话说,加拿大这场“房市胡迪尼”,有一部分可能本来就是幻觉,跟当年那位魔术师的表演一样。
巧的是,波特最近还拆过另一组让人看不懂的数字。加拿大各级政府的总债务达到GDP的131%,逼近上世纪90年代债务危机时的水平,可净债务只有GDP的17%,是至少40年来最低,差别主要来自公共部门养老金手里的巨额资产。一个数字看着吓人,一个看着毫无压力,波特觉得,真相大概在两者中间。
加拿大的经济,真是越看越像魔术。
来源:加拿大地产周刊综合