 加国热点-itop366.com 加拿大新闻,温哥华新闻,多伦多新闻,蒙特利尔新闻,加国新闻,加国热点,加拿大热点
据温哥华港湾综合报道:在温哥华这个全球住房负担能力最严峻的城市之一,“要不要买房”始终是无数中产家庭面临的灵魂拷问。
48岁的律所律师阿米娜(Amina,年薪$230,000加元)与49岁的工程师麦克(Mike,年薪$130,000加元)夫妻俩,家庭年收入高达36万加元。然而,自2004年结婚以来的20多年里,他们一直坚定地选择“只租不买”。
他们眼睁睁看着温哥华房价一路狂飙,也曾多次怀疑自己是不是“彻底错过了这趟车”。但他们不愿拉满杠杆充当房奴,而是把省下的钱用于理财投资,尽情享受没有房贷压力的灵活性。
然而,到了2026年,在12年内因为房东卖房被迫搬家4次、近15岁的儿子住过5个不同的家之后,这对观望了20年的高薪夫妻终于做出了改变——
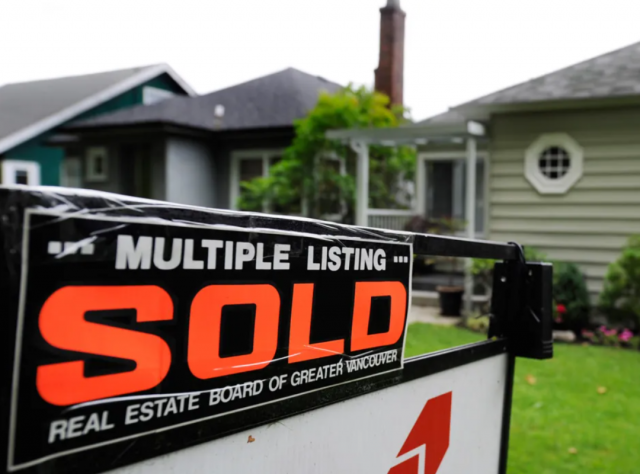
他们掏出了积累多年的107.8万加元首付,买下了温哥华东区一套价值207.8万加元的四居室独立屋!
01. 租房虽香,但“被逼搬家”的伤害无法用金钱衡量
在买房之前,阿米娜和麦克租住在温哥华东区的一套独立屋里,月租金为$3,800加元。相比在该社区持有同等房产的本息地税支出,租房在财务上无疑划算得多。
“我们很享受自己的生活,但我们俩都成长于极度勤奋的移民家庭,精打细算已经成了习惯。”阿米娜说。
但财务上的自由,却无法弥补居住安全感的缺失:
* 12年被迫搬家4次:因为房东决定卖房或收回自住,一家人只能一次次打包行李;
* 青春期孩子的抗拒:即将满15岁的儿子从小跟着搬了5次家,每次重新适应社区和学校都极为痛苦;
* 生活细节的受限:“租房时,你甚至连在墙上打个孔挂画都不敢,只能用无痕挂钩,”麦克感慨道。
今年2月,当得知租住了5年的房子再次被房东挂牌出售时,夫妻俩彻底下定决心:不能再让处于青春期的孩子们经历另一次搬家了,这种安心感是任何理财收益都无法衡量的。
02. 攒够107万首付的秘诀:高薪、免税工具与家族支持
与许多仓促上车、被房贷压得喘不过气的新买家不同,观望多年的阿米娜和麦克展示了极度理性的资金筹措模型。为了支付高达51%的首付款($1,078,000加元),他们打出了一套组合拳:
1. 政策工具顶格提取:合并提取了FHSA(首套住房储蓄账户)近$68,000加元,并利用HBP(购房者计划)从RRSP无税提取了$120,000加元;
2. 家族资产传承:得到了双方母亲出售房产后给予的25万加元资助;
3. 稳健投资积蓄:其余部分来自两人过去20年积累的现金、GIC(担保投资证明)与股票投资。
最为关键的是:即便掏出了上百万首付,他们依然没有动用自己的 TFSA(免税储蓄账户),也没有打乱公共部门全额退休金的规划。
03. 200万买房精明账本:出租套间+3.84%利率
为了不上过于沉重的债务,夫妻俩在选房与贷款结构上也做足了功课:
* 锁定黄金学区与低通勤成本:新家虽然超出了最初170万的预算,但离儿子的高中极近,且两人都在温哥华市区工作,避免了搬去郊区买第二辆车和漫长通勤的隐形成本;
* 以房养房:这套房屋自带一个位于地面层的独立出租单元,带有现成租客,每月可带来$1,500+加元的租金收入,直接抵消了相当一部分持房开支;
* 30年期贷款+按时提前还款:留下了100万加元按揭贷款(3年期固定利率3.84%),每两周还款$2,333加元。
虽然按30年还款期意味着他们到了七十多岁仍会背负房贷,但由于两人均在公共部门工作、且在 60 岁时就能领取全额退休金,这让他们有底气应对退休后的还贷压力,同时也希望未来能通过额外的单笔提前还款(Lump-sum)进一步缩短还款年限。
人间清醒的买房忠告
如今,这家人终于结束了长达二十年的漂泊。麦克笑着说:“现在我终于可以在墙上敲钉子打孔了。”而阿米娜则表示,最大的回报是知道孩子再也不会因为房东的一句通知而被迫转学搬家。
在经历了二十年的观望、投资与最终上车后,阿米娜给所有还在买房与租房之间纠结的年轻人的忠告极其直白:
“在财务上做好准备之前,切记不要因为社会压力而盲目买房。”
来源:温哥华港湾综合