 加国热点-itop366.com 加拿大新闻,温哥华新闻,多伦多新闻,蒙特利尔新闻,加国新闻,加国热点,加拿大热点
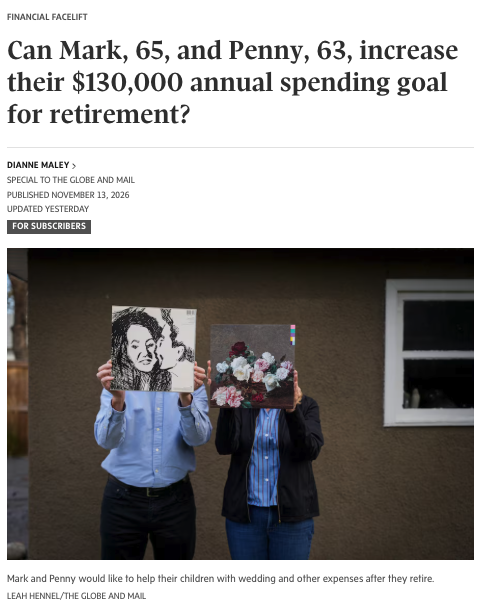
据theglobeandmail报道:房贷还清,两个孩子已经成年,夫妻都有退休金,账面资产超过200万加元。这样的家庭,在加拿大退休,应该可以安心享受生活了吧?但65岁的Mark和63岁的Penny,还是有点不放心。
他们想明年一起退休,旅游、打高尔夫、享受生活,再帮孩子支付婚礼等开销。两人给自己定下的退休预算是:每年税后花13万加元,平均每月约1.08万元。他们能顺利做到吗?
资产212万,为何还要精打细算?
Mark今年65岁,在科技行业工作,年收入超过14万元。妻子Penny今年63岁,为市政府工作,年收入4.1万元。两人有一套已经还清房贷的住宅,价值约80万元;两个孩子分别26岁和27岁。除了房子,他们还有约132万元金融资产,具体包括:
现金:2,000元;
联名非注册股票账户:约12.5万元;
妻子的锁定退休账户(LIRA):约3.3万元;
两人的免税储蓄账户(TFSA):合计约20.5万元;
两人的注册退休储蓄计划(RRSP):合计约95.5万元。
加上80万元自住房,总资产约212万元。
不过,他们另有1万元信用额度贷款。因此,212万元是总资产,并非扣除债务后的净资产。更关键的是,这里面有80万元是自住房。
两人希望一直住在自己的房子里,将来留给孩子,并没有计划卖房养老。真正用来支付退休生活开销的,主要还是金融资产和退休收入。
“有200多万资产”,不等于有200多万现金可以花。
光买菜每月$2200,一年旅游预算$1.8万
目前,这对夫妻每月列出的支出约10,255元。其中,买菜及食品就要2,200元,度假旅行1,500元,车辆保险755元,外食、酒水及娱乐500元。
此外,还有每月485元地税、370元电费、300元俱乐部会费,以及合计320元的手机和上网费用。
有人可能会问:房贷都没有了,两个人怎么还能花这么多?
不过,这份清单不能全当成退休后的生活成本。里面还包括每月2,000元RRSP供款、150元养老金供款,以及500元信用额度还款。
储蓄、还债和日常消费,是不同性质的现金流。即便如此,他们对退休生活的期待也很明确:不用再为工作奔波,但生活品质不想明显下降。
每年花13万,专家为什么说能退?
为他们提供分析的,是安省金斯顿理财规划师Chris Tringham。Penny已经决定在2027年9月退休,届时可领取每月700元的固定收益养老金。
Mark原本打算工作到2028年初,但希望能提前几个月,与妻子一起退休。他现在已经领取每月2,084元的固定收益养老金。
两人的养老金都具有部分通胀调整机制。规划师测算后认为:凭现有资产,他们可以在2027年秋天同时退休。但这个结论,建立在一组具体假设之上:
第一,两人均按活到95岁规划。
第二,CPP和OAS都推迟至70岁领取。
第三,投资组合调整为约60%股票等资产、40%固定收益,长期年回报按6%计算。
第四,平均通胀率为2.1%。
第五,80岁前每年税后花13万元,之后降至9.6万元,并随通胀调整。
这里最容易被忽略的是:6%是测算采用的长期回报假设,不是每年保底收益。而且,模型假设他们年纪更大后,会降低实际消费水平。如果高龄阶段出现较大的护理、医疗或住房适老化支出,也需要重新检视预算。
退休后先花RRSP,政府养老金等到70岁
不少人的直觉是:退休了,就赶紧申请CPP和OAS;RRSP里的钱能不动就不动。但这位规划师给这对夫妻的建议,是先提取注册账户资金,把政府福利推迟到70岁。
两人表示健康状况良好,没有特别值得担忧的家族病史,因此规划师采用了较长寿命的安排。按照报道给出的首个完整退休年度方案,他们的家庭资金来源包括:
雇主养老金:32,867元;
Mark的RRSP提款:34,076元;
Penny的配偶RRSP提款:48,885元;
非注册账户提款:27,818元。
全年合计143,646元。
扣除两人合计约13,778元的税款后,剩下约129,868元,基本达到税后13万元的目标。这也是退休规划很重要的一点:一年花13万,并不意味着投资账户每年必须赚出13万。他们的安排,本来就包括养老金收入、账户提款,以及逐步消耗本金。
为了填满TFSA,要先交资本利得税吗?
两人的TFSA各有约4万元未使用额度,同时在非注册账户中持有约12.5万元股票。他们担心:卖股票、把钱放进TFSA,会触发资本利得税,划算吗?规划师的判断是,长期免税增长的价值,值得考虑承担眼前的税款。
他建议在2027年、Penny收入较低时卖出非注册股票,并利用所得资金填补两人的TFSA额度。
不过,这不能理解为“卖掉12.5万元,就能全部塞进TFSA”。转入金额仍受各自实际剩余额度限制,还要为税款及其他开销留出资金。
这份建议的重点,是结合退休后的收入变化,安排卖出和提款时间,而不是单纯追求“现在一分钱税都不交”。
最后还能剩钱,为什么不能再多花?
按照规划师的预测,到最后一位伴侣去世时,两人仍可能剩下相当于今天购买力26.5万元的投资资产,另外还有计划留给孩子的房子。
听起来还有不少余地,为什么不能再提高预算?因为这26.5万元,是数十年测算后的预计余额,不是今天就能确定多出来的一笔闲钱。
投资回报低于预期、某几年大额支出,或者对子女的资助增加,都可能改变结果。他们目前的投资比测算采用的60/40组合更进取。规划师认为,这或许带来更高回报,但并没有把“继续赚大钱”当成提高消费的保证。
因此,他给出的结论是:现有目标可以实现,大幅增加开支则余地有限。建议每隔三至五年重新审视一次计划,再根据资产和预测调整消费。
他们说“花光再走”,却仍想把房子留给孩子
Mark在邮件里说,希望“die with zero”——离世时把钱花完。但他们同时又希望保留自住房,留给下一代。
这其实很像不少华人家庭的想法:自己辛苦一辈子,希望晚年舍得享受;涉及房产和孩子,又总想多留一点。
这份案例没有给出一个人人适用的“加拿大退休门槛”。它展示的是:想每年花多少钱、准备花多久、哪些资产舍得动用,往往比总资产数字更重要。
同样是200多万元资产,有没有房贷、有没有雇主养老金、是否打算卖房、愿意给孩子多少钱,答案都可能完全不同。
如果房贷还清,你觉得两个人退休后,一年税后13万加元,是花得太多,还是理想生活就需要这个预算?
来源:超级生活综合